

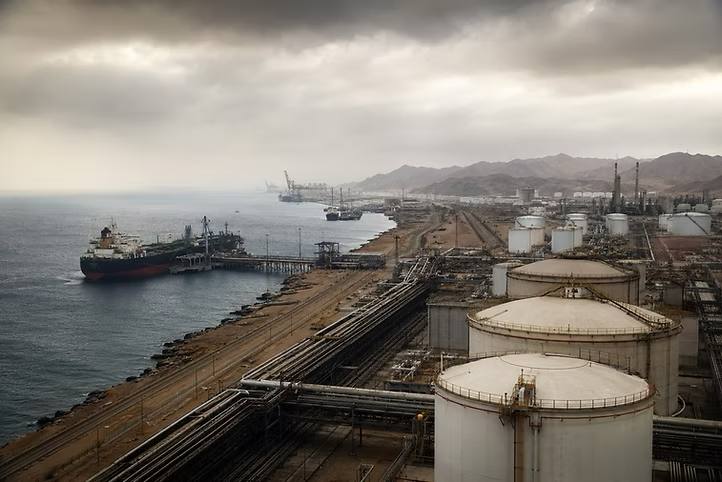
به گزارش ایرتانیوز، مسئله اصلی عربستان در بحران کنونی کمبود نفت نیست؛ مسئله «دسترسی مطمئن نفت به بازار» است. این تمایز برای تحلیل شرایط جدید اهمیت زیادی دارد. یک تولیدکننده بزرگ حتی اگر ظرفیت تولید خود را حفظ کند، زمانی که نفتکش، بیمهگر و خریدار برای عبور از مسیرهای اصلی با ریسک بالا مواجه شوند، بخشی از مزیت تولیدی خود را در زنجیره حملونقل از دست میدهد.
همین تغییر در شبکه صادراتی عربستان دیده شده است. ریاض که در پی اختلالات تنگه هرمز، بخش قابل توجهی از صادرات خود را به سمت ساحل غربی و پایانه ینبع هدایت کرده بود، با افزایش تهدیدها در بابالمندب با مشکل دوم مواجه شد. دادههای ردیابی کشتیها نشان میدهد صادرات نفت و فرآورده عربستان از مسیر دریای سرخ در فاصله مارس تا ژوئن به حدود ۴.۷ میلیون بشکه در روز رسیده بود؛ در حالی که رقم دوره مشابه سال قبل حدود ۱.۶ میلیون بشکه بود. بیش از ۹۰ درصد این جریان نیز برای رسیدن به بازارهای مقصد از بابالمندب عبور میکرد.
به بیان دیگر، عربستان برای کاهش آسیبپذیری در شرق، وزن بیشتری روی مسیر غرب گذاشت؛ اما افزایش ریسک در جنوب دریای سرخ، همان مسیر جایگزین را نیز به نقطه آسیبپذیر جدید تبدیل کرد.
آمارهای ژوئیه شدت این تغییر را بهتر نشان میدهد. براساس دادههای کپلر، بارگیری نفت خام عربستان در مسیر بابالمندب طی دو هفته ۳۶ درصد کاهش یافت و از اوج ۹.۵ میلیون بشکه در روز در ۲۹ ژوئن به ۶.۱ میلیون بشکه در روز در هفته منتهی به ۱۳ ژوئیه رسید. کاهش سریع تردد نشان میدهد ریسک امنیتی دیگر صرفاً یک احتمال سیاسی نیست و مستقیماً در تصمیم شرکتهای کشتیرانی، بیمهگران و برنامه صادراتی منعکس شده است.
در این میان، ریاض به یکی از قدیمیترین شریانهای جایگزین نفت خاورمیانه متوسل شده است: خط لوله سومد مصر.
سازوکار این مسیر در ظاهر ساده اما از نظر لجستیکی پیچیده است. نفت عربستان از ساحل غربی و ینبع به سمت شمال دریای سرخ حرکت میکند و در عینالسخنه مصر تخلیه میشود. سپس نفت وارد شبکه خط لوله سومد میشود که حدود ۳۲۰ کیلومتر در خاک مصر امتداد دارد و عینالسخنه را به سیدیکریر در ساحل مدیترانه متصل میکند. نفت پس از رسیدن به سیدیکریر دوباره در نفتکش بارگیری میشود و میتواند راهی بازارهای غربی یا مسیرهای دیگر شود.
زیرساخت سومد کوچک نیست. این شبکه برای انتقال حجم بالایی از نفت میان دریای سرخ و مدیترانه طراحی شده و پایانههای دو سوی آن از ظرفیت ذخیرهسازی و امکان پذیرش نفتکشهای بزرگ برخوردارند. همین ویژگی در بحران فعلی یک مزیت راهبردی برای عربستان و البته برای مصر ایجاد کرده است.
دادههای ردیابی نفتکشها در ماه اوت نیز از افزایش محسوس صادرات نفت عربستان از سیدیکریر حکایت دارد. آرامکو عملاً یک مسیر شاتل میان ینبع و عینالسخنه ایجاد کرده؛ نفت در ساحل دریای سرخ مصر تخلیه، از سومد عبور و دوباره در مدیترانه بارگیری میشود.
این مسیر برای مشتری اروپایی منطقیتر است، زیرا نفت پس از عبور زمینی از مصر مستقیماً وارد مدیترانه میشود. مشکل بزرگ زمانی آغاز میشود که مقصد نفت، چین، هند، ژاپن یا دیگر بازارهای آسیایی باشد.
در شرایط عادی، نفتی که از ینبع به آسیا میرود از بابالمندب وارد اقیانوس هند میشود. اما اگر این مسیر پرریسک یا غیرقابل استفاده باشد، انتقال نفت به شمال دریای سرخ، عبور از مصر و سپس حرکت از مدیترانه به سمت آسیا به معنای ایجاد یک مسیر بسیار طولانیتر است. نفتکش ممکن است مجبور شود از مدیترانه وارد اقیانوس اطلس شود، تمام ساحل غربی آفریقا را طی کند، دماغه امید نیک را دور بزند و از آنجا وارد اقیانوس هند شود.
اینجاست که بحران امنیتی به مسئله اقتصادی تبدیل میشود.
نیلز راسموسن، تحلیلگر ارشد کشتیرانی در BIMCO، درباره پیامد حذف بابالمندب از مسیر صادرات عربستان هشدار داده است که چنین تغییری حداقل مسافت دریانوردی به بنادر آسیایی را دو برابر میکند و میتواند با افزایش تن-مایل جهانی، نرخ کرایه حمل را نیز بالا ببرد.
این ارزیابی یکی از مهمترین ابعاد بحران را آشکار میکند.
در بازار نفت فقط تعداد بشکههای تولیدشده مهم نیست؛ فاصلهای که هر بشکه برای رسیدن به پالایشگاه طی میکند نیز اهمیت دارد. وقتی یک نفتکش به جای مسیر کوتاهتر مجبور به دور زدن آفریقا شود، همان مقدار نفت برای مدت بیشتری یک کشتی را اشغال میکند. بنابراین بدون آنکه حتی یک نفتکش از ناوگان جهانی حذف شود، ظرفیت مؤثر حمل کاهش پیدا میکند.
این همان سازوکاری است که افزایش «تن-مایل» را به افزایش نرخ اجاره نفتکش، مصرف سوخت و هزینه بیمه تبدیل میکند.
برای آرامکو، هزینه فقط کرایه کشتی نیست. نفت باید چند مرحله بیشتر جابهجا شود: انتقال به ینبع، بارگیری، حرکت به مصر، تخلیه در عینالسخنه، عبور از سومد، ذخیره احتمالی، بارگیری مجدد در سیدیکریر و سپس سفر دریایی تازه. هر حلقه جدید در این زنجیره، هزینه و زمان بیشتری ایجاد میکند و احتمال تأخیر عملیاتی را نیز بالا میبرد.
همزمان بازار بیمه دریایی نیز به افزایش ریسک واکنش نشان میدهد. هرچه احتمال درگیری، حمله یا اختلال در مسیر بیشتر شود، هزینه پوشش ریسک جنگ برای نفتکشها افزایش مییابد. بنابراین هزینه ژئوپلیتیک دیگر فقط در محاسبات امنیتی دولت باقی نمیماند؛ مستقیماً وارد صورتحساب تجاری صادرات نفت میشود.
در این شرایط، عربستان نسبت به برخی دیگر از تولیدکنندگان خلیج فارس یک مزیت مهم دارد: خط لوله شرق به غرب یا «پترولاین».
این شبکه نفت را از مناطق تولیدی شرق عربستان به ینبع در ساحل دریای سرخ منتقل میکند و به ریاض اجازه میدهد بخشی از وابستگی خود به تنگه هرمز را دور بزند. امین ناصر، رئیس و مدیرعامل شرکت آرامکو عربستان سعودی، اعلام کرده است دو پایانه ینبع امکان صادرات حدود پنج میلیون بشکه نفت در روز را فراهم میکنند و این شرکت برای افزایش ظرفیت و انعطافپذیری مسیر غربی تلاش میکند.
امین ناصر، رئیس و مدیرعامل شرکت آرامکو عربستان سعودی، در تشریح ابعاد جهانی بحران هرمز نیز گفته است: «بازار جهانی انرژی به ازای هر هفتهای که تنگه هرمز بسته بماند، حدود ۱۰۰ میلیون بشکه نفت از دست میدهد.»
این اظهارنظر نشان میدهد چرا زیرساختهای غرب عربستان برای ریاض صرفاً مسیرهایی جایگزین نیستند، بلکه به بخشی از معماری امنیت انرژی این کشور تبدیل شدهاند. با این حال، بحران بابالمندب ضعف همین معماری را آشکار کرده است: خط لوله شرق به غرب میتواند وابستگی صادرات عربستان به تنگه هرمز را کاهش دهد، اما نفتی که از پایانه ینبع راهی بازارهای آسیایی میشود، همچنان برای استفاده از کوتاهترین مسیر دریایی به عبور از بابالمندب وابسته است.
به بیان ساده، عربستان با توسعه پترولاین توانسته یک گلوگاه را دور بزند، اما در انتهای مسیر با گلوگاه راهبردی دیگری مواجه شده است.
این مسئله دلیل اصلی افزایش اهمیت سومد است. سومد به عربستان امکان میدهد بابالمندب را نیز دور بزند، اما نه بدون هزینه. از منظر اقتصاد انرژی، تفاوت بزرگی میان «وجود مسیر جایگزین» و «وجود مسیر جایگزین اقتصادی» وجود دارد. سومد مانع قطع کامل صادرات میشود، اما برای تمام بازارها جایگزینی همهزینه و همزمان با مسیر عادی نیست.
برای اروپا، سومد میتواند مسیری کارآمد باشد. برای آسیا، معادله کاملاً متفاوت است.
چین، هند، ژاپن و کرهجنوبی برای عربستان فقط چند مشتری معمولی نیستند؛ آسیا مرکز ثقل تقاضای نفت سعودی است. اگر هزینه رساندن نفت عربستان به پالایشگاههای آسیایی بهطور پایدار افزایش یابد، موضوع به رقابت میان تولیدکنندگان نیز سرایت میکند. پالایشگاه خریدار فقط قیمت رسمی فروش هر بشکه را مقایسه نمیکند؛ هزینه حمل، زمان تحویل، ریسک تأخیر و شرایط قرارداد نیز در تصمیم آن دخیل است.
در نتیجه، اگر نفت سعودی برای رسیدن به آسیا مجبور به طی مسیری بسیار طولانیتر باشد، آرامکو ممکن است برای حفظ جذابیت تجاری خود بخشی از افزایش هزینه را جذب کند، شرایط فروش را تغییر دهد یا در قیمتگذاری امتیازاتی به مشتریان کلیدی بدهد. در غیر این صورت، تولیدکنندگانی که مسیر ارزانتر یا امنتری به بازار هدف دارند میتوانند از مزیت نسبی برخوردار شوند.
در همین نقطه، پیشنهاد انتقال بخشی از قراردادهای آرامکو از CIF به FOB نیز باید با احتیاط تحلیل شود. از نظر حقوقی، تغییر نقطه انتقال هزینه و ریسک میتواند بخشی از مسئولیت حمل را به خریدار منتقل کند، اما هزینه اقتصادی ناپدید نمیشود. اگر خریدار مجبور شود کرایه و بیمه بیشتری بپردازد، احتمالاً این هزینه را در مذاکره بر سر قیمت نفت مطالبه خواهد کرد. بنابراین تغییر نوع قرارداد ابزار مدیریت ریسک است، نه راهحلی برای حذف هزینه ژئوپلیتیک.
همین منطق درباره استفاده از نفتکشهای با پرچم کشورهای بیطرف نیز صدق میکند. چنین ترتیباتی ممکن است در برخی شرایط ریسک هدفگیری را کاهش دهد، اما امنیت یک کریدور نفتی را نمیتوان صرفاً با تغییر پرچم کشتی تضمین کرد.
بیمهگران ریسک جغرافیایی را نیز قیمتگذاری میکنند و برای آنها محل عبور کشتی، نوع محموله و سطح تهدید به اندازه مالکیت آن اهمیت دارد.
از اینجا راهبرد بلندمدت عربستان روشنتر میشود: ریاض باید از «دور زدن بحران» به سمت «کاهش آسیبپذیری ساختاری» حرکت کند.
نخستین بخش این راهبرد، افزایش ظرفیت واقعی کریدور شرق به غرب و پایانههای ینبع است. هر بشکهای که بدون عبور از هرمز به ساحل غربی منتقل شود، انعطافپذیری عربستان را افزایش میدهد. اما تجربه کنونی نشان داده این اقدام به تنهایی کافی نیست؛ زیرا اگر خروجی ینبع به بابالمندب وابسته بماند، آسیبپذیری فقط از یک نقطه به نقطه دیگر منتقل میشود.
ایده ایجاد ارتباطات خط لولهای بیشتر با بنادر خارج از گلوگاههای پرریسک، از جمله در دریای عمان، از نظر راهبردی قابل بررسی است، اما باید میان «پیشنهاد راهبردی» و «زیرساخت موجود» تمایز گذاشت. اتصال مستقیم شبکه نفتی عربستان به دقم عمان یا فجیره امارات در مقیاسی که بتواند میلیونها بشکه صادرات روزانه را جابهجا کند، پروژهای عظیم، پرهزینه و نیازمند توافقات سیاسی، حقوقی و سرمایهگذاری چندجانبه است و نمیتواند پاسخ فوری بحران جاری باشد.
دومین ضلع راهبرد، دیپلماسی است. عربستان در سالهای اخیر تلاش کرده سیاست خارجی خود را بر کاهش اصطکاکهای منطقهای و ایجاد موازنه میان روابط با آمریکا، چین و بازیگران منطقهای بنا کند. بحران فعلی ارزش اقتصادی همین سیاست را آشکارتر کرده است. هر توافقی که ریسک حمله به زیرساخت یا کشتیرانی سعودی را کاهش دهد، در عمل مانند کاهش هزینه بیمه و حمل برای اقتصاد عربستان عمل میکند.
با این حال، تصور اینکه چین بتواند صرفاً با فشار سیاسی بر تهران امنیت کامل بابالمندب را تضمین کند، سادهسازی بیش از حد شبکه بازیگران منطقه است. پکن میتواند کانال دیپلماتیک مؤثری باشد، اما رفتار انصارالله تابع مجموعهای از محاسبات سیاسی و امنیتی داخلی و منطقهای است و نباید آن را به رابطهای خطی میان تهران و صنعا تقلیل داد.
برای همین، مسیر مستقیم یا میانجیگرانه عربستان با یمن، از جمله استفاده از کانال عمان، میتواند از نظر اقتصادی حتی مهمتر باشد. برای ریاض، توافقی که امنیت پایدار کشتیرانی در دریای سرخ را تقویت کند ممکن است در بلندمدت بسیار ارزانتر از پرداخت مستمر حق بیمه جنگ، افزایش کرایه نفتکش و دور زدن آفریقا باشد.
ضلع سوم، مدیریت انعطافپذیر فروش است. آرامکو اکنون باید مقصد، مسیر، نوع نفتکش، نقطه تحویل و زمانبندی بارگیری را به صورت یک بسته واحد مدیریت کند. در شرایط عادی، لجستیک تابع فروش است؛ در بحران کنونی، لجستیک خود به بخشی از استراتژی فروش تبدیل شده است.
این انعطاف میتواند شامل استفاده همزمان از ینبع، سومد، ذخایر و پایانههای مختلف، انتقال کشتیبهکشتی و تنظیم مقصد محمولهها متناسب با وضعیت مسیرهای دریایی باشد. چنین الگویی به آرامکو امکان میدهد به جای وابستگی به یک مسیر اضطراری، شبکهای از گزینههای جایگزین ایجاد کند.
اما این شبکه یک محدودیت بنیادی دارد: هر مسیر جایگزین، هزینه خاص خودش را دارد.
از این رو، بحران کنونی میتواند روی برنامه چشمانداز ۲۰۳۰ نیز اثر غیرمستقیم بگذارد. عربستان برای تأمین مالی پروژههای بزرگ خود به درآمد نفتی قدرتمند نیاز دارد. اگر قیمت جهانی نفت افزایش پیدا کند، بخشی از هزینه اضافی حمل ممکن است با درآمد بالاتر جبران شود؛ اما اگر هزینه لجستیک، بیمه و تخفیفهای تجاری افزایش یابد، بخشی از مزیت افزایش قیمت نفت نیز از بین میرود. علاوه بر آن، بیثباتی منطقهای میتواند بر سرمایهگذاری، گردشگری و هزینه تأمین مالی پروژههای غیرنفتی نیز اثر بگذارد.
در افق طولانیتر، توسعه پتروشیمی و انرژیهای جدید میتواند ساختار درآمدی عربستان را متنوعتر کند، اما نباید در مورد اثر آن بر مسئله ترانزیت اغراق کرد. هیدروژن و آمونیاک نیز برای صادرات انبوه به زیرساخت حمل نیاز دارند و محصولات پتروشیمی نیز عمدتاً از مسیرهای دریایی جابهجا میشوند. مزیت واقعی این سیاست نه «حذف نیاز به دریا»، بلکه کاهش وابستگی اقتصاد عربستان به فروش یک محصول خام از چند مسیر محدود است.
بنابراین مسئله ریاض در تابستان ۲۰۲۶ را میتوان در یک تناقض خلاصه کرد: عربستان یکی از بزرگترین ظرفیتهای تولید نفت جهان، منابع مالی عظیم و شبکهای از خطوط لوله و پایانههای صادراتی در دو ساحل دارد، اما جغرافیای منطقه میتواند همزمان بخش بزرگی از این مزیتها را تحت فشار قرار دهد.
خط لوله سومد امروز برای عربستان یک سوپاپ اطمینان راهبردی است؛ اما سوپاپ اطمینان با مسیر اصلی تفاوت دارد.
افزایش استفاده از سیدیکریر نشان میدهد این زیرساخت در زمان بحران کار میکند، اما طولانیتر شدن مسیر، افزایش تعداد عملیات تخلیه و بارگیری، هزینه ترانزیت و بیمه و بهویژه دشواری رساندن نفت به مشتریان آسیایی، اجازه نمیدهد سومد به تنهایی پاسخ بلندمدت ریاض باشد.
آزمون واقعی عربستان از این پس فقط حفظ حجم صادرات نیست. باید دید این کشور هر بشکه را با چه هزینهای، در چه مدت و با چه میزان اطمینان به مشتری میرساند. در بازار انرژی، «قابلیت اطمینان» بخشی از ارزش یک صادرکننده است و اگر مشتری دائماً نگران مسیر تحویل باشد، حتی تولیدکنندهای با ذخایر عظیم نیز بخشی از مزیت ژئوپلیتیکی خود را از دست میدهد.
بحران هرمز و بابالمندب در نهایت یک درس بزرگ برای ریاض دارد: تنوع مسیر دیگر یک پروژه جانبی زیرساختی نیست؛ بخشی از امنیت ملی و اقتصادی عربستان است. پترولاین، ینبع، سومد و سایر مسیرهای جایگزین هر کدام بخشی از پاسخاند، اما هیچکدام به تنهایی مصونیت ایجاد نمیکنند.
عربستان برای عبور از این موازنه شکننده به ترکیبی از ظرفیت بیشتر خطوط لوله، تنوع پایانههای صادراتی، ذخیرهسازی انعطافپذیر، مدیریت ریسک حملونقل و بیمه و مهمتر از همه دیپلماسی منطقهای نیاز دارد.
زیرا مسئله نهایی برای ریاض دیگر این نیست که آیا نفت برای فروش دارد یا نه؛ مسئله این است که آیا میتواند در منطقهای با دو گلوگاه پرریسک، نفت خود را همچنان ارزان، سریع و مطمئن به بازار جهانی برساند.
و اگر پاسخ این پرسش برای مدت طولانی منفی بماند، سومد میتواند جریان نفت را حفظ کند، اما قادر نخواهد بود هزینه جغرافیای جدید خاورمیانه را از صورتحساب عربستان حذف کند.